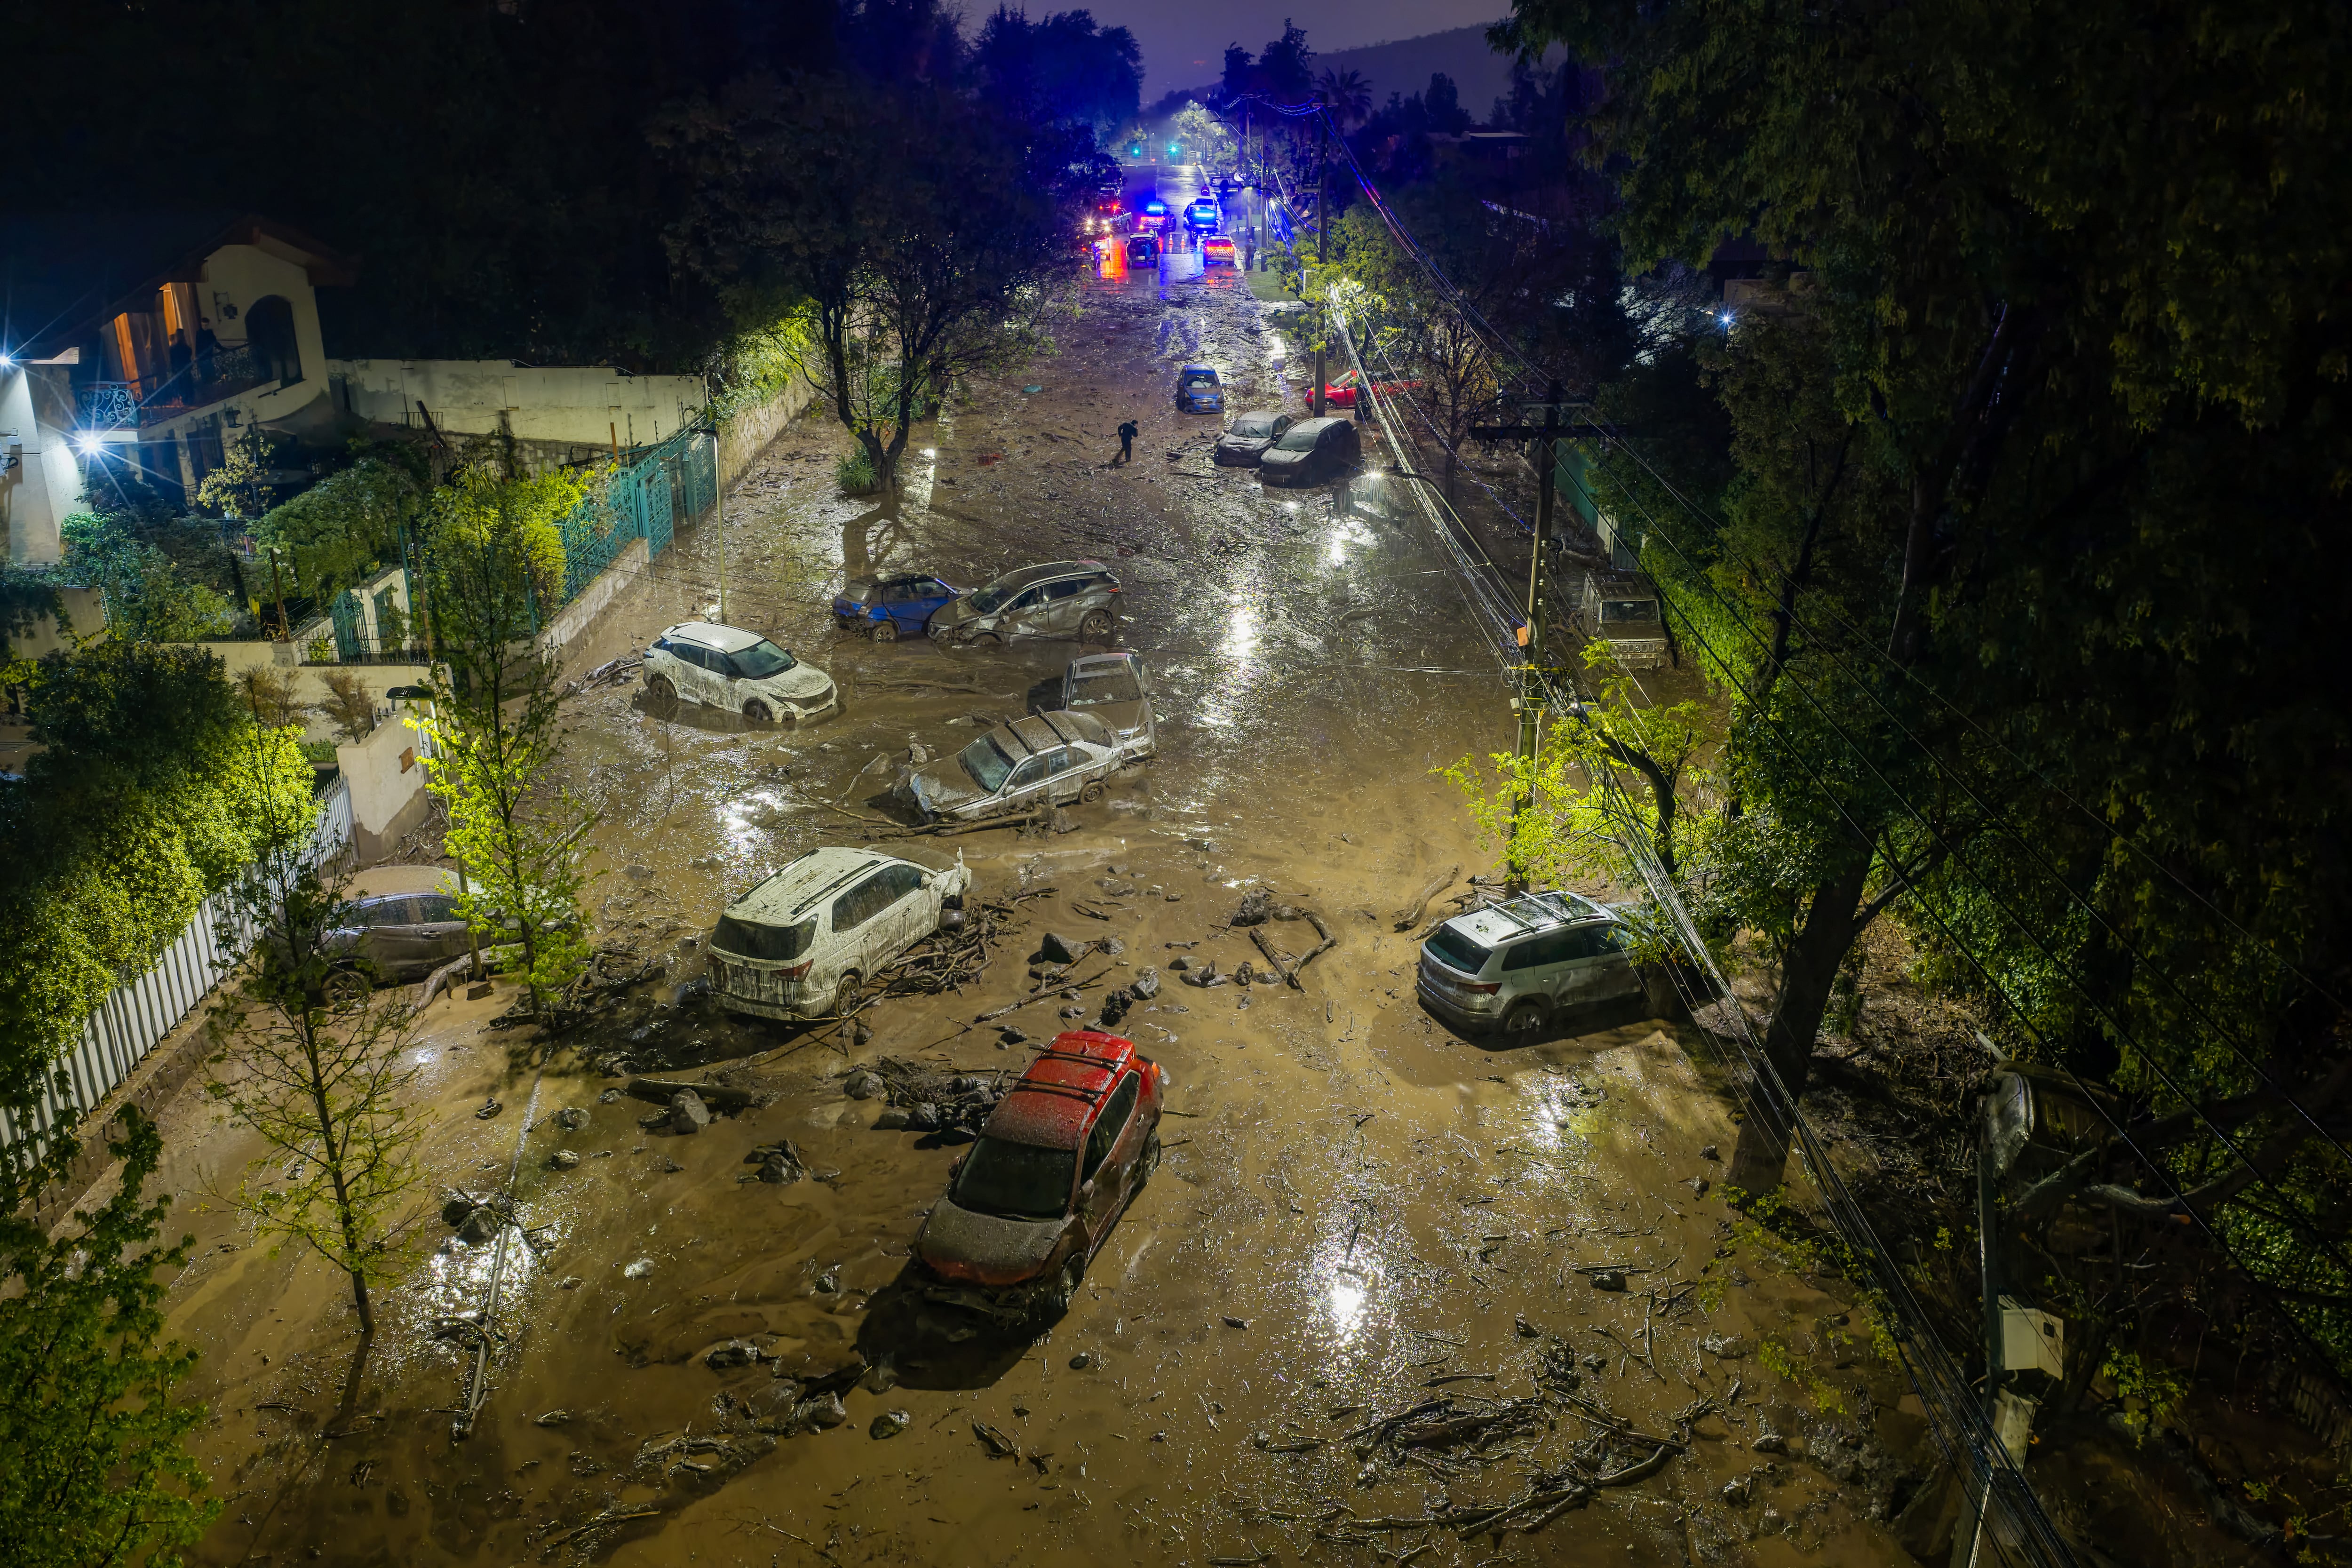
Un fósforo puede iniciar un incendio, pero no crea las condiciones suficientes que permiten que el fuego se propague. Del mismo modo, una lluvia intensa puede gatillar un aluvión, pero el riesgo que termina materializándose se construyó mucho antes.
San Carlos de Apoquindo ofrece un ejemplo concreto. En diciembre pasado, un incendio forestal afectó su zona precordillerana. La pérdida de vegetación y los cambios en el suelo después de un incendio pueden aumentar la erosión y el arrastre de sedimentos durante las lluvias. Esta semana, precipitaciones intensas provocaron aluviones que arrastraron barro, piedras y vehículos. Más que buscar en el incendio la explicación del aluvión, debemos entender cómo se fueron acumulando las condiciones de riesgo en ese territorio a lo largo de los años.
Y es que las señales de esa vulnerabilidad ya estaban presentes mucho antes del incendio. Desde 2019, el bosque esclerófilo de San Carlos de Apoquindo mostraba una desecación importante producto de la prolongada sequía. Mientras tanto, la expansión urbana había acercado viviendas e infraestructura a zonas expuestas a amenazas naturales. No hacía falta predecir el incendio ni el aluvión para empezar a tomar medidas frente a un territorio cada vez más vulnerable. El desastre puede llegar en minutos, pero el riesgo se construye durante años.
Sin embargo, nuestro sistema público y privado sigue funcionando principalmente bajo una lógica reactiva. Movilizamos recursos cuando el incendio comenzó, cuando la quebrada se activó o cuando los daños ya ocurrieron. Después reconstruimos infraestructura, calculamos pérdidas y procesamos seguros. Mucho menos frecuente es preguntarnos cuánto habría costado intervenir antes.
Aquí el capital natural adquiere una dimensión económica concreta. Bosques, suelos y quebradas cumplen un rol esencial para regular el agua, favorecer la infiltración y controlar la erosión. Cuando estas funciones se deterioran, su pérdida no aparece inmediatamente en ningún balance, pero sus consecuencias sí: infraestructura dañada, operaciones interrumpidas, gasto público y siniestros.
El sector asegurador ilustra bien esta relación. Los seguros convierten el riesgo físico en probabilidades, primas y coberturas. Pero asegurar un riesgo no equivale a reducirlo. Cuando las pérdidas esperadas aumentan, los seguros pueden encarecerse y determinados activos volverse más difíciles de asegurar.
Por eso necesitamos cambiar la pregunta y dejar de pensar solo en cuánto cuesta reparar los daños para empezar a considerar cuánto podríamos evitar perder si actuáramos antes. Restaurar vegetación, recuperar suelos o gestionar adecuadamente una cuenca puede reducir las pérdidas asociadas a eventos extremos. El desafío es cuantificar esos beneficios, compararlos con el costo de intervenir y desarrollar mecanismos para financiar estas acciones. Así, la conservación y restauración de la naturaleza dejan de ser vistas únicamente como medidas ambientales y pasan a reconocerse también como inversiones en resiliencia.
Esto exige conectar conocimiento ecológico, planificación territorial y decisiones financieras. También exige abandonar la idea de que cada desastre comienza el día en que se produce. Después de cada emergencia calculamos las pérdidas. Una economía verdaderamente resiliente debería hacer ese cálculo mucho antes, evaluando cuánto cuesta reducir el riesgo y cuánto daño podríamos evitar si actuamos a tiempo. Mientras sigamos financiando principalmente la reacción y no la reducción del riesgo, seguiremos pagando la alternativa más cara.
Por Rodrigo Arriagada, investigador prinicipal de Clapes UC.