El último reporte de la consultora inmobiliaria Colliers, reflejó una baja actividad de crecimiento en la industria de data centers.
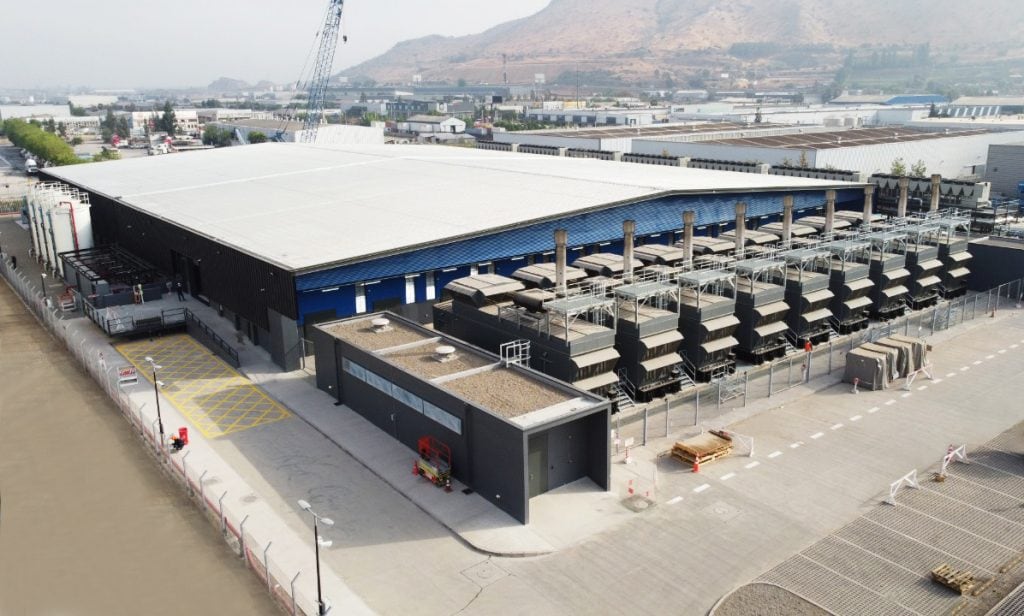
“Durante el primer semestre de 2026, la actividad del sector en Chile estuvo marcada más por la ejecución de obras que por nuevas habilitaciones. La única incorporación efectiva al parque operativo fue el Data Center SAN 2 de Cirion Technologies, emplazado en Quilicura: una instalación carrier-neutral diseñada para unos 20 MW, de los cuales 2,9 MW quedaron efectivamente habilitados en esta primera fase”, explica el informe de la consultora.
Actualmente hay un total de 36 data centers operando, con una capacidad instalada de 255 MW. Aunque esta ha crecido sostenidamente desde el 2020, en el último año el avance se han ido ralentizando los ingresos.
Sin embargo, para la firma no es una ralentización ni de inversión ni en el pipeline, según Ramiro Valenzuela, broker del área de infraestructura de Colliers. “Lo que hubo fue un cambio de fase: de habilitaciones nuevas a ejecución de obra. La demanda impulsada por IA, cloud y procesamiento de datos se mantiene por sobre la capacidad disponible. Donde sí se observa un freno puntual es en la energía renovable: los 898 MW ERNC incorporados en el semestre están por debajo de los 1.565 MW del período anterior, aunque la cartera en construcción, liderada por baterías BESS se disparó a 8.709 MW”, dijo.
En la Región Metropolitana, la mayor parte de los data centers operativos se concentran en el sector norte y centro de la capital, los cuales representan el 39% y 33% del total, respectivamente. La zona poniente concentra el 18% y la zona sur apenas un 9%.
Por su parte, las empresas que concentran la mayor parte de la capacidad son Odata, que reúne cerca del 31% de la capacidad instalada del país. En segundo lugar, se ubica Ascenty con 16,5%, seguida por Google Cloud con 11,8%. Entre los tres suman algo más de 59% del parque nacional, de modo que el 41% restante se reparte entre un conjunto amplio de operadores de menor escala.
Desarrollos futuros
“La habilitación de los recintos hoy en construcción, con iniciativas de EdgeConnex, Scala, Cirion y Odata en distintas etapas de avance, podría reordenar esta lista, favoreciendo sobre todo a quienes ocupan posiciones intermedias en el ranking”, dice el informe de Colliers. Algo que ya está ocurriendo: “Ascenty subió de 16,5% a cerca de 19% tras inaugurar su tercer Data Center en Santiago en agosto, y Google Cloud avanzó a 14%. Entre los tres ahora concentran 64% del mercado, versus 59% al cierre del semestre”, explica Valenzuela.
La firma identificó 34 desarrollos futuros de data centers, que considera tanto nuevos proyectos como expansiones de las instalaciones que actualmente existen.
“Los proyectos hoy en obra —de EdgeConnex, Scala, Odata y Terranova— suman más de 120 MW y se integrarán en el corto plazo. A eso se suma el proyecto de Amazon en Huechuraba (US$205 millones), que ya tiene luz verde judicial definitiva. Mirando a 2031, el pipeline de la industria contempla ocho nuevos desarrollos que sumarán 367,8 MW adicionales e inversiones por US$1.616 millones”, precisa Valenzuela.
¿Cuáles son los proyectos que actualmente están en construcción? la consultora inmobiliaria destaca que “EdgeConnex trabaja en la habilitación de su campus en Colina; Scala Data Centers mantiene faenas paralelas en Lampa y Huechuraba, sumadas a una ampliación en Curauma; y Odata continúa con la etapa 2 de sus recintos de Lampa y San Bernardo, movimiento con el que apunta a sostener el primer lugar en capacidad instalada del país”.
Otro proyecto que Colliers destaca es el data center Alto Jahuel, impulsado por Terranova, que se está emplazando en la zona sur de la capital. Este resalta por ser el primer data center que se eximió de ingresar al Sistema de Evaluación de Impacto Ambiental (Seia).
Asimismo, Amazon ya recibió luz verde para su proyecto en Huechuraba, tras el fallo del Segundo Tribunal Ambiental. La iniciativa contempla una inversión de US$205 millones sobre un terreno de 10,9 hectáreas.
“El impulso detrás de esta cartera proviene del despliegue de cargas de inteligencia artificial, la migración de servicios a la nube y el crecimiento del procesamiento intensivo de datos, factores que mantienen la presión de demanda por encima de la capacidad hoy disponible”, detalló.