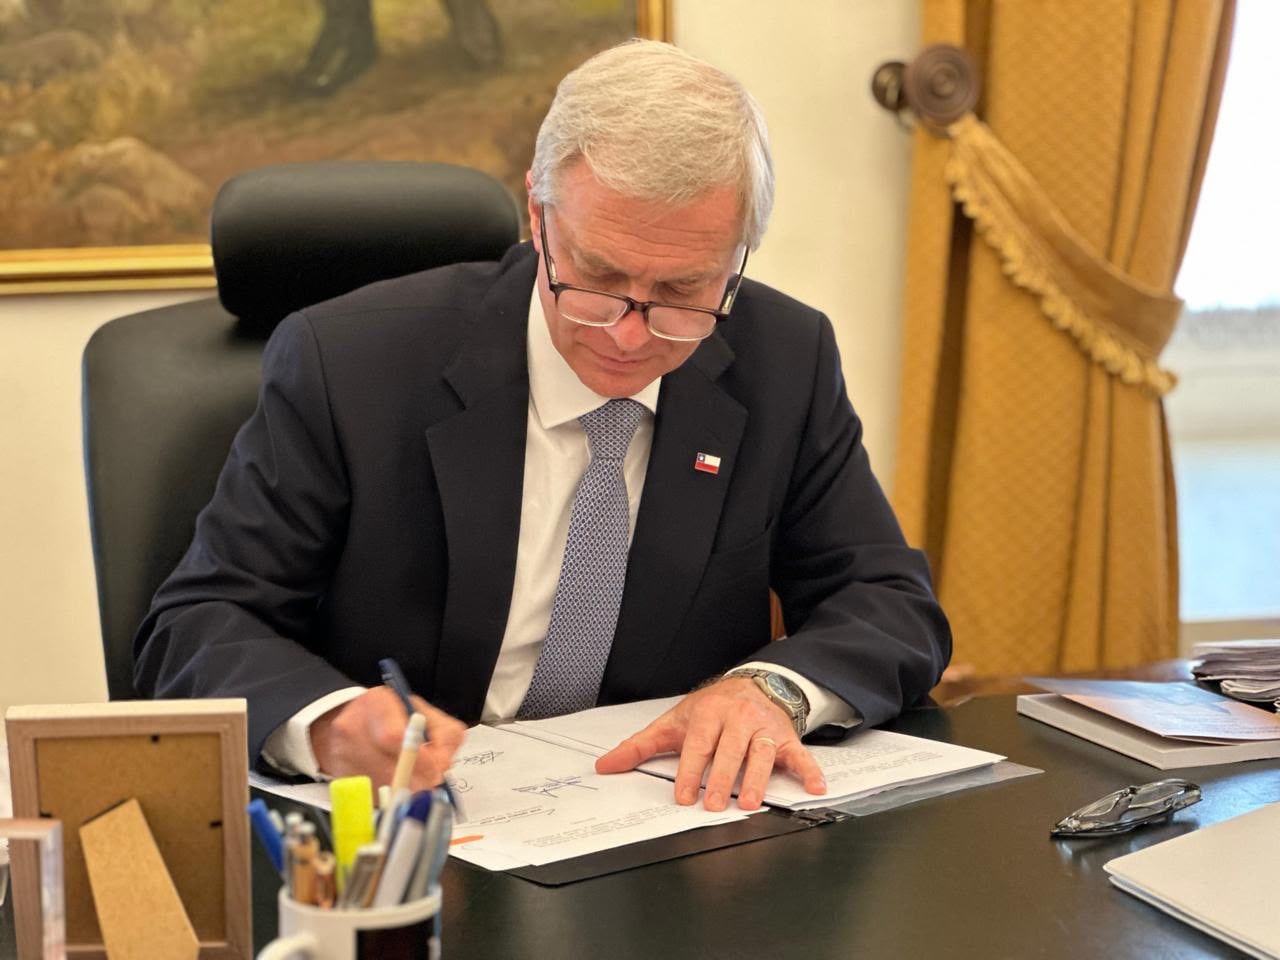
La megarreforma está a un paso de ser ley. El viernes 9 de octubre, el Presidente José Antonio Kast la promulgó y ahora se está a la espera que se publicada en el diario oficial para que sea ley de la República.
Por lo mismo, el Servicio de Impuestos Internos (SII) ya tiene lista la cantidad de circulares y resoluciones que emitirán para la correcta implementación de los cambios tributarios que trae consigo la megarreforma.
Las subdirecciones de Normativa, Jurídica y de Fiscalización han tenido una mayor predominancia en la arquitectura de la megarreforma, aunque también participan las de Avaluaciones, Asistencia al Contribuyente y de Tecnológica de la Información.
Así, según el SII, se emitirán 13 circulares y 17 resoluciones para la implementación de la megarreforma tributaria. Esta cifra es menor a las dictadas para la puesta en marcha de la ley de Cumplimiento de Obligaciones Tributarias, más conocida como ley antievasión. Para esa legislación se elaboraron 25 circulares y 27 resoluciones publicadas con las instrucciones para la ejecución de diferentes modificaciones legales incluidas en dicha ley.
Según detalla el SII, una circular es un documento emitido por el Servicio en que se abordan todas aquellas informaciones, instrucciones e interpretaciones administrativas, dirigidas al público general o contribuyentes, así como a los funcionarios del SII acerca del criterio que se aplicará en el cumplimiento de una ley.
Mientras que una la Resolución, es un acto administrativo formal que toma decisiones, crea, modifica o extingue situaciones jurídicas y es obligatoria tanto para la Administración como para los destinatarios.
Luego de la publicación de la ley, el SII someterá estos documentos a consulta pública y del Comité Tributario, que tiene 10 días para su análisis.

Calendario
De acuerdo al SII, el criterio para la implementación considera la fecha de entrada en vigencia de la norma y si tiene efecto inmediato.
Así, de acuerdo al SII, las normas más inmediatas se refieren al Impuesto Sustitutivo sobre impuestos finales (IUSIF), luego el régimen especial para la compraventa de viviendas nuevas acogidas al DFL-2, el régimen especial de exención de IVA para la venta de viviendas nuevas. También aparece la norma de repatriación y la norma de donaciones.
Ximena Niño, senior Advisor de Tax & Legal en Deloitte detalló el proceso.
Para el Impuesto Sustitutivo sobre impuestos finales entra en vigencia de manera inmediata una vez publicada la ley. Su plazo de vigencia es por ocho meses.
Asimismo, el régimen especial para la compraventa de viviendas nuevas acogidas al DFL-2 y el régimen especial para exención del IVA para la venta de viviendas nuevas comenzará el 1 de diciembre del 2026 y se expenderá por un plazo de 1 año.
Mientras que la nueva ventana para la repatriación de capitales, que incluye la posibilidad de declarar y de repatriar, comienza el primer día del tercer mes siguiente a la publicación de la ley y se extiende por un periodo de 12 meses.
En cuanto a la rebaja transitoria del impuesto a las donaciones, esta aplica para las donaciones formalizadas por escritura pública dentro de un año a contar del 1 de diciembre de 2026.
Ahora, entre los cambios permanentes, la eliminación del impuesto único de tasa 10% del artículo 107 de la Ley de la Renta tiene vigencia a contar del 1 de enero de 2027.
El régimen de invariabilidad tributaria para extranjeros e inversionistas locales, estará vigente a contar del 1 de enero de 2027 y el crédito por servicios de la economía del conocimiento desde noviembre de 2026.
La exención del 100% del impuesto territorial para personas de 65 años o más vigente a contar del 1 de enero de 2027.
El nuevo DFL2, que es el sistema opcional de impuesto único con una tasa 5% para viviendas de hasta 90 m2 construidos tendrá vigencia a contar del 1 de enero de 2027.
La reducción de la Tasa del Impuesto de Primera Categoría será gradual bajando del 27% al 25,5% en 2027; a 24% en 2028 y a 23% en 2029. Lo mismo para la reintegración del sistema. El 2026, la restitución se mantiene en un 35%; año 2027 30%; 2028 a un 20% hasta llegar a integración total el 2029.