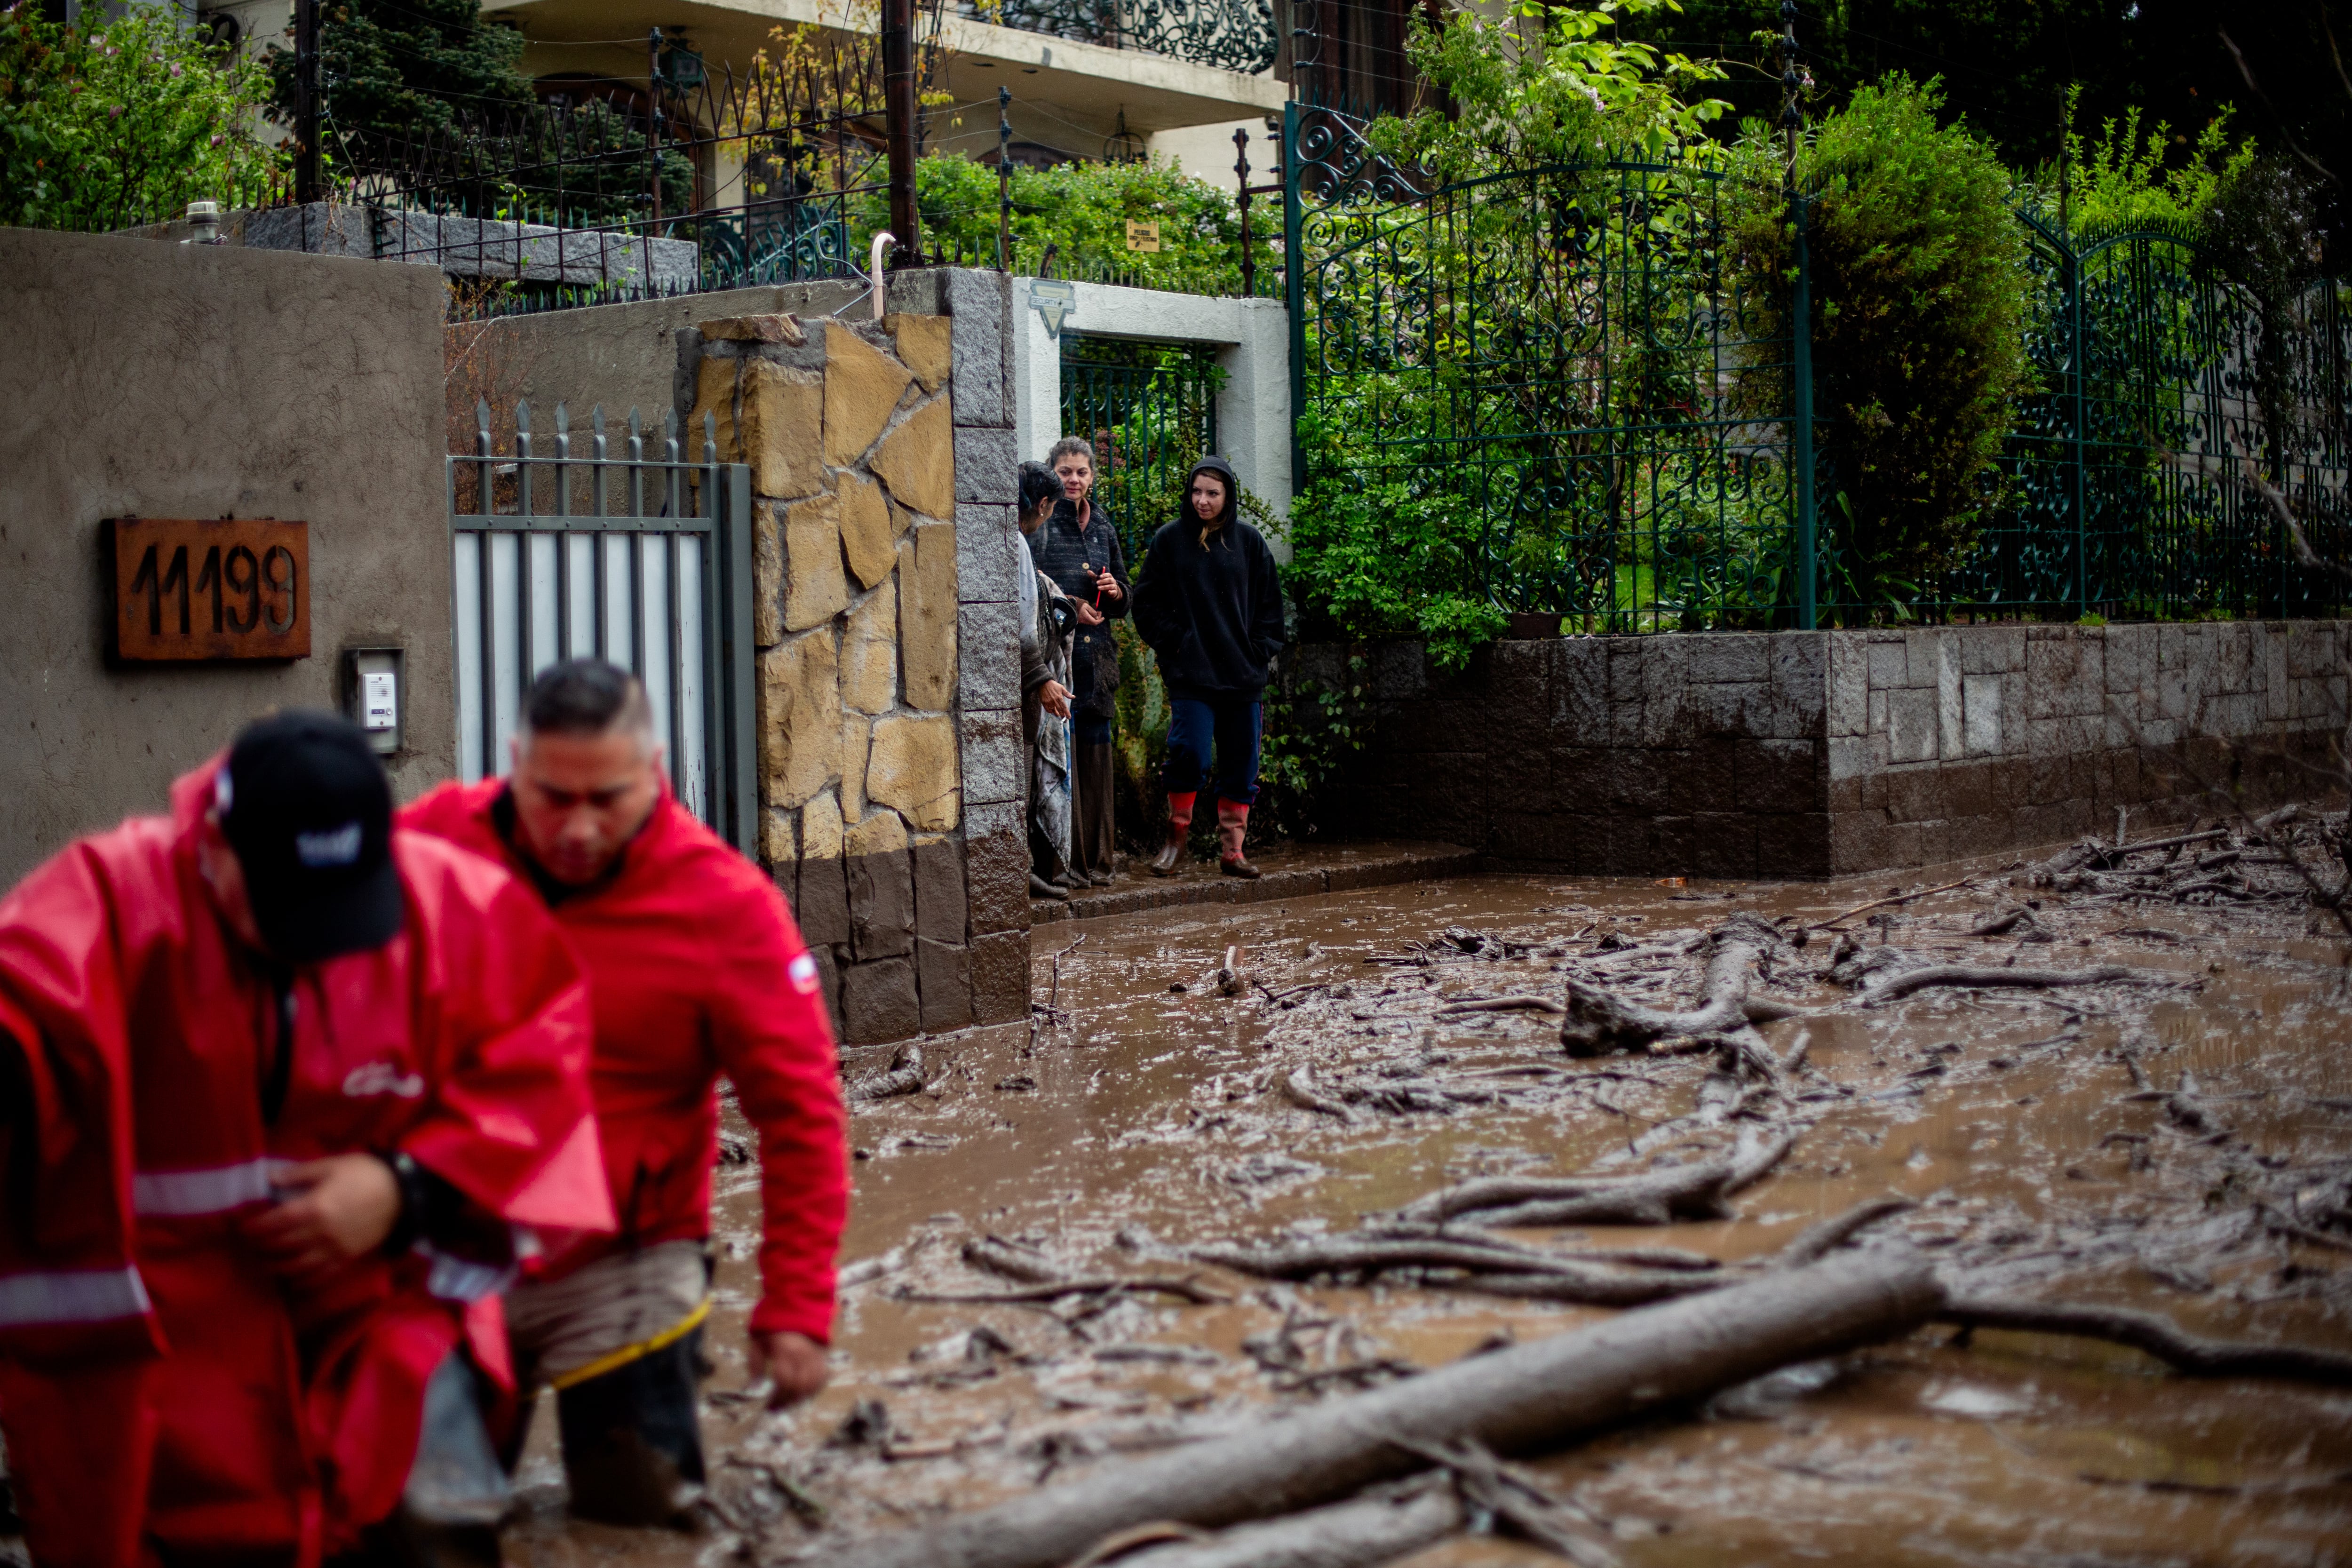
A raíz de los recientes aluviones, inundaciones y emergencias climáticas que han golpeado con fuerza a distintas zonas del país, especialmente en el sector oriente de la capital, la preocupación de los propietarios se ha volcado sobre la protección de sus bienes.
Ante este escenario, la contratación de seguros de hogar ha ganado terreno, aunque con ello también se han evidenciado múltiples dudas sobre la llamada “letra chica” y las coberturas reales que ofrecen las compañías ante catástrofes de origen natural.
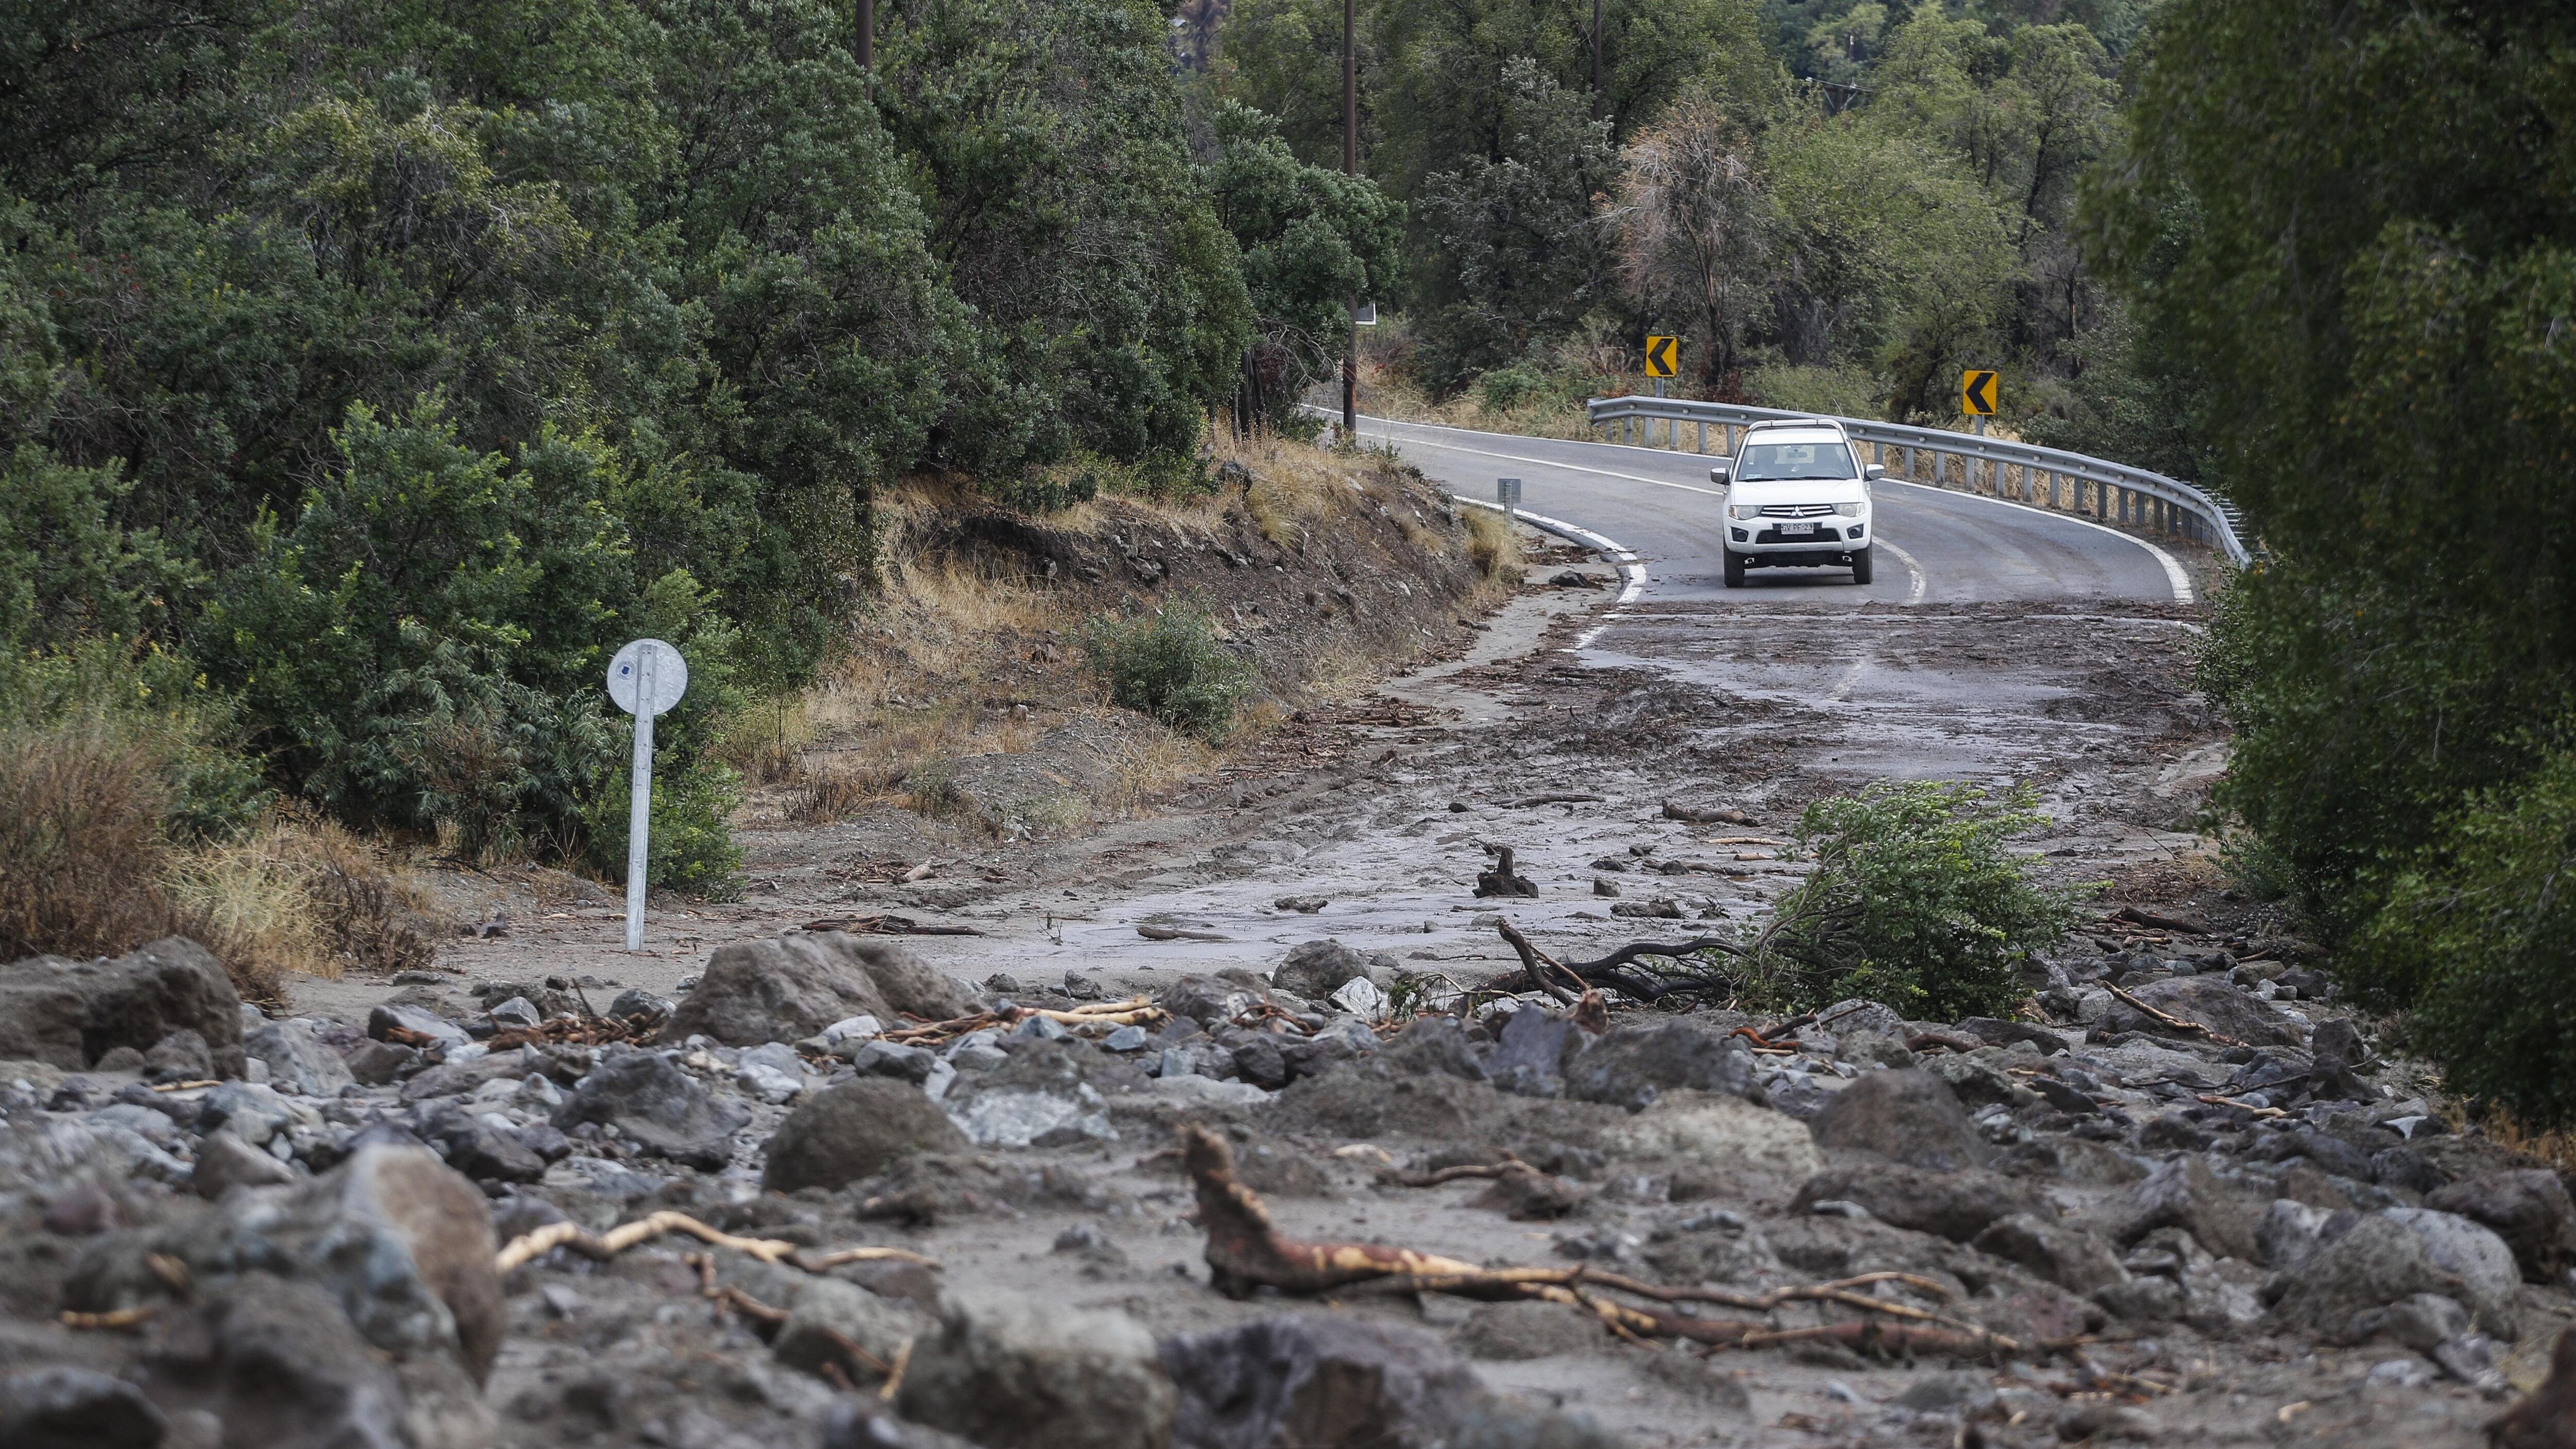
Especialistas en el mercado asegurador recuerdan que, si bien gran parte de los créditos hipotecarios en Chile exigen la contratación de un seguro de incendio (el cual por ley suele incluir sismos y catástrofes catastróficas básicas), existen diferencias críticas frente a fenómenos geológicos como los aluviones o el desborde de cauces naturales.
Es más, durante un análisis enfocado en orientar a los consumidores, la conductora de Comunidad ADN, Rossana Negrete, advirtió sobre la importancia de verificar si la póliza voluntaria o endosada contempla coberturas específicas para daños por agua, anegamientos o remoción de escombros, recordando que no todos los siniestros quedan automáticamente cubiertos.
“Muchas personas asumen que por tener contratado un seguro contra incendios o sismos están cubiertas ante cualquier evento de la naturaleza, pero la realidad de las pólizas muestra exclusiones precisas que es vital revisar antes de que ocurra la emergencia”, señaló en conversación con Ciudadano ADN.